联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
公司新闻 首页 > 新闻动态 > 公司新闻
全球每2.9台婴儿车有1台出自他们,「童车之王」好孩子国际为何却又选择港股私有化离场
全球婴儿推车市占率约12.3%、连续多年位居世界第一的好孩子国际,近日公告拟私有化退市。77岁创始人宋郑还计划以最高13.22亿港元要约收购公众股份,较市价溢价39%。这家常年霸榜的国货龙头选择主动告别港股,背后是实体经营与资本市场周期的深层错配。
主动退市而非被迫出局
不同于业绩暴雷或信披违规导致的被动离场,好孩子的退市是创始团队的主动选择。从公告披露的交易结构看,私有化要约溢价39%,对长期被套的公众股东提供了相对体面的退出通道。一家公司没有经营层面的硬性危机,却愿意付出真金白银买回自由身,这种主动撤退在港股并不常见。
十六年估值的冷暴力
好孩子与港股的缘分始于2010年。彼时公司IPO获超额认购1493倍,上市当年市值冲到67亿港元,是当之无愧的超购王。但此后十六年,公司区间累计跌幅约66%,当前市值仅约23亿港元。期间的悖论在于:公司营收从2016年的62.38亿港元增至2025年的86.59亿港元,2026年上半年归母净利润同比升至2.75亿港元,全球市占率稳居第一。经营面没有崩塌,估值却被持续压低。
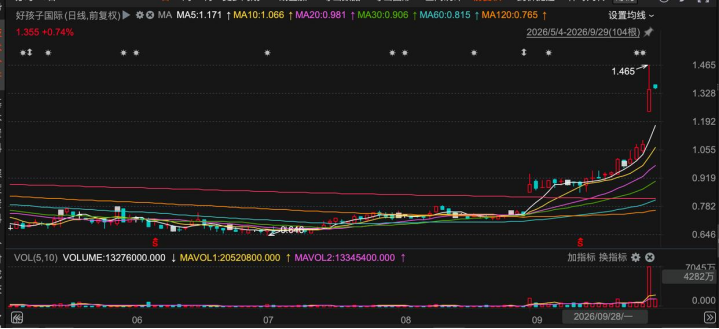
强周期下的资本错配
问题的根源落在行业属性。婴儿推车这类婴童出行产品高度绑定新生人口,是典型的强周期消费领域。当出生率持续走低,资本市场对赛道的长期预期转弱,即便公司当下盈利稳健,估值逻辑也已从成长故事切换为存量博弈。2014年好孩子斥资7000万欧元收购CYBEX、1.4亿美元拿下Evenflo,由代工模式转向全球品牌运营,这本是向上游要利润的合理动作,却未能扭转市场对周期的悲观定价。资本认的是赛道β,而非单一公司的α。
辩证地看,港股对强周期龙头的用脚投票并非全无道理。人口结构的长期拐点具备确定性,任何单一企业的产品力都难以对抗总量收缩。但也要承认,一套把市占率第一、现金流稳定的公司压制十六年的定价机制,对实体经营者构成了真实的激励扭曲。
私有化是解脱也是清醒
宋郑还从中学副校长临危受命拯救校办工厂,到把好孩子做成全球童车霸主,用了三十余年。77岁仍主导私有化,与其说是资本博弈的失败,不如视为对规则的清醒认知。退出公开市场,好孩子得以摆脱季度业绩与人口周期对估值的反复拷问,回归产品与品牌的长期经营。
九晨资本论:好孩子国际的私有化,给所有强周期消费龙头提了一个醒。当行业β进入下行通道,IPO未必是终点,上市也未必等于胜利。对创始人而言,在估值与经营逻辑严重背离时选择主动退市,是一种保全实业、重获自主的战略抉择。港股的低估值环境,正在把一批优质资产逼回私有化轨道,这既是企业个体的理性,也是市场定价机制需要反思的命题。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)