联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
公司新闻 首页 > 新闻动态 > 公司新闻
营收暴增5.5倍却现金流近零 羲禾科技闪电过会折射硬科技定价分岔
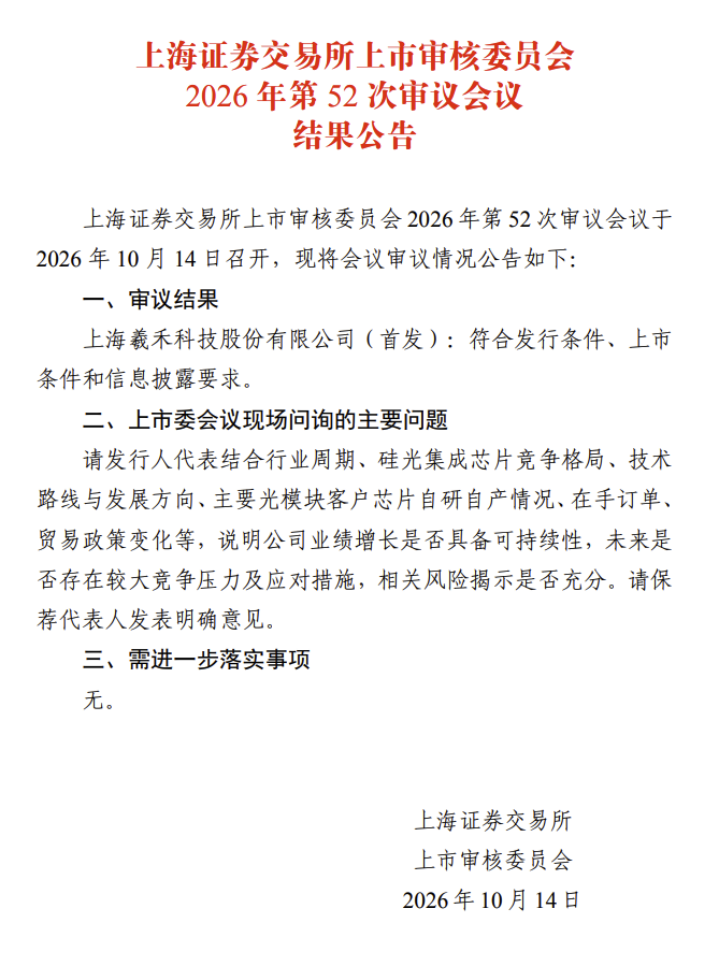
全球AI硬件链正在美股遭遇获利回吐、资金追问回报兑现的当口,A股科创板今日(10月14日)以闪电速度放行了一家硅光芯片设计企业。上海羲禾科技从IPO受理到上会仅用106天,成立不过5年,2025年营收由7095万元暴增至4.61亿元、同比增549.63%,并一举扭亏。这桩过会,把赛道热度与盈利质量的张力摆到台前。
隔夜美股已释放AI硬件链降温信号。10月13日费城半导体指数跌2.7%、触三周低位;光通信板块集体跳水,Lumentum跌9.78%、Ciena跌约10%、Coherent跌7.87%、康宁跌6%;存储同步承压,美光跌3.9%、闪迪跌近6%、SK海力士跌超4%。长鑫科技披露4F2 DRAM架构关键进展,市场担忧存储格局生变;中东局势推升油价,WTI收涨2.06%至93.74美元、布伦特逼近106.65美元,通胀与利率预期回摆,10年期美债收益率维持2002年以来高位,高估值科技股承压。
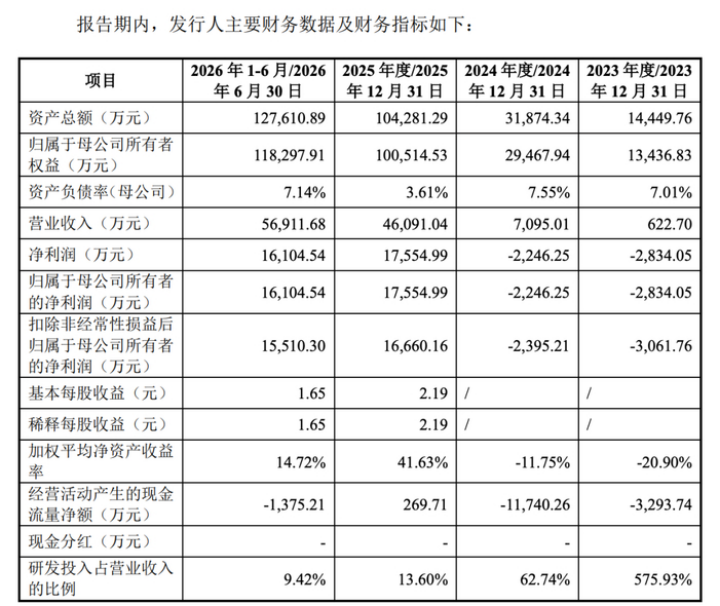
回到羲禾科技自身。公司专注硅光集成芯片,产品覆盖400G至1.6T,已进入国际主要光模块厂商供应链,最终用于国内外云服务商的AI集群与超大型数据中心。弗若斯特沙利文数据显示,2025年公司硅光芯片全球市占率约13%,累计出货超1200万颗。2026年上半年营收升至5.69亿元、超过2025年全年,净利润1.61亿元;截至8月31日在手订单45.51亿元。AI算力需求与硅光渗透率提升,支撑起这条成长曲线。
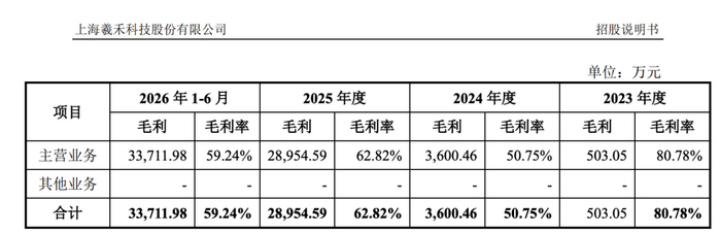
亮眼之下多项财务指标亮起黄灯。其一,现金流与利润背离。2025年净利润1.76亿元,经营现金流净额仅269.71万元,净现比近零,收入增长大量沉淀于应收账款与存货,后者由2023年末405.78万元升至2026年6月末2.99亿元,审计机构已将收入确认列为关键审计事项。其二,毛利率偏离同业,报告期主营毛利率在50%至81%间波动,2025年62.82%约为可比公司云岭光电两倍,同期行业均值约33%。其三,客户与供应商高度集中,第一大客户销售占比55.55%,第一大供应商采购占比升至90.08%。其四,募资方案先列后撤,原计划募资24.3亿元含6亿元补流,9月28日上会前夕紧急取消补流、总额降至18.3亿元,而账面资产负债率仅3.61%、并不缺钱。
九晨资本论
羲禾科技的过会,应当辩证看待。AI算力需求真实、硅光渗透率提升、国产替代叙事成立,这是公司高成长的一面;但盈利质量尚未经历完整周期检验,现金流、客户集中与毛利率可持续性都是待解命题。科创板闪电过会体现了监管对硬科技赛道的效率倾斜,放行却是起点而非背书。当全球AI硬件估值从讲空间回归看兑现,羲禾能否把订单与营收真正转化为自由现金流、把单一大客户风险熨平,才是决定其资本市场成色的试金石。
值得持续跟踪的是,两地市场对硬科技的定价逻辑正在分岔,美股在杀估值、A股在抢赛道,这种背离本身比单家公司过会更具资本意义。离岸资金用脚投票追问回报,境内通道用效率投票拥抱赛道,孰对孰错尚无定论。对投资人而言,订单厚度与报表质量,终会在上市后由现金流与股价双重检验。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)