联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
公司新闻 首页 > 新闻动态 > 公司新闻
全球电解液十连冠天赐材料过会冲刺A+H 从传音破发到天赐赴港 双平台冲动背后是核心资产重定价
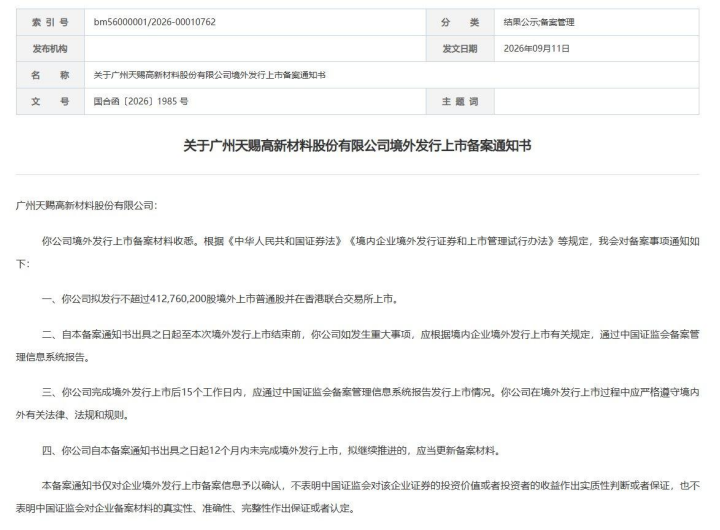
全球电解液龙头天赐材料已过港交所聆讯,计划第四季度登陆港股,加入A+H。连续十年出货全球第一的它,在盈利历史高位启动赴港融资,折射中资龙头全球化定价与周期的拉扯。
业绩与卡位
2026年上半年,天赐材料实现营收147.10亿元,同比增长109.28%;归母净利润28.61亿元,同比暴增967.91%。电解液及核心材料销量超46万吨,均价由1.63万元升至2.63万元,量价齐升。公司电解液、六氟磷酸锂、LiFSI全球市占分别约36%、38%和47%,液态六氟磷酸锂大规模量产独此一家,自供与成本优势拉开对手近一倍的毛利率差距。
全球化逻辑
募资净额约八成将投向摩洛哥与美国海外产能,投产节点定在2028年。摩洛哥毗邻欧洲、磷矿储量居全球前列,意在贴近客户本地化供应链。天赐材料用眼下盈利高峰,换取全球化战略的入场券。
亮眼下的背离
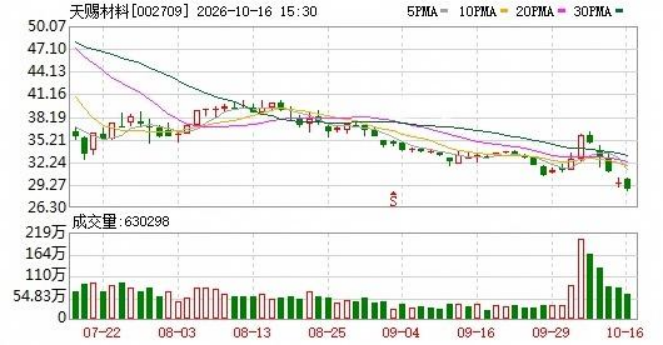
亮眼业绩掩盖不住两组背离。上半年经营现金流净额仅3.97亿元,与28.61亿元净利润严重错配;应收账款由68.80亿元膨胀至107.36亿元,增幅约56%;单一大客户收入占比升至42.91%。公司A股股价自5月64.98元高位最大回撤超45%,10月9日聆讯后反弹9.15%。盈利破纪录与股价腰斩同框,是市场对周期回落的提前定价。
A+H浪潮与定价生变
天赐材料并非孤例。年内已有38家A股公司登陆港交所,合计募资2612亿港元,占港股IPO近七成,A+H板块扩至209家,排队申请中105宗为A+H。更关键的变化在定价逻辑,宁德时代、澜起科技等龙头H股已现负溢价,港股正按全球同业重定价核心资产,从打折融资转向全球化定价。
分化与考验
辩证看,A+H浪潮之下个股分化加剧。港股打新破发率仍高企,传音控股挂牌首日即破发、基石全线浮亏,说明离岸定价权对缺乏稀缺资产依旧严苛。天赐材料的胜算来自全球第一的稀缺卡位,隐忧则是周期顶点扩产与现金流背离。稀缺性能否覆盖周期性,将决定这笔全球化赌注的最终成色。
九晨资本论
天赐材料赴港,是A+H从融资通道升级为全球化定价舞台的缩影。稀缺资产拿到议价权,平庸资产在破发潮中裸泳,两地定价权按质量重分配。对企业,借盈利高峰锁定长期资本理性,但摩洛哥产能2028年才投产,届时锂电周期与欧洲供需未必仍是今日模样,周期错配风险不容低估。对投资者,AH溢价收窄与龙头负溢价的背后,是中资核心资产被全球资本重估的开始,而非终点。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)