联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
公司新闻 首页 > 新闻动态 > 公司新闻
五年估值没涨,转转这次赴港密交递表IPO要卖什么
彭博社11月12日报道,转转已保密递表港交所,拟募资最高5亿美元,最快2027年上市。至14日晚披露易仍无申请版本,公司未回应。网络信息为200亿营收、4亿用户、22.1%市占率均,目前还没拿到完整经审计的招股书。
图片来自网络
能被定价的只有参照系
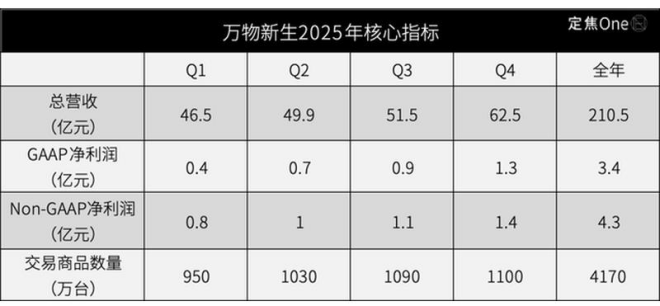
唯一可对照的是万物新生。2025年营收210.5亿元、增28.9%,GAAP净利3.4亿元,净利率1.6%,毛利率20%左右,上市四年才首次全年GAAP盈利;自营占92.1%,门店2195家。转转200亿营收落在同一量级,若盈利效率相近,净利大约是3亿元上下。估值更值得看,2021年赴美计划约30亿美元,今年6月胡润榜205亿元人民币。
信任搬到了资产负债表上
2019年账上只够发六个月工资,转转放弃与闲鱼拼C2C规模。2025年9月关停自由市场时,该业务GMV占比不足3%,撤退代价有限。账单落在另一端。2024年投入超2亿元做质检标准化,质检员工占半数以上,1200家门店、367道工序,上海第二家超级转转超6000平方米、陈列约5万件。二手非标品一物一价,质检靠人,单店有回收半径,边际成本递减比制造业慢得多。抖音、B站的投放是流量端必须付的对价。
成长性与门槛
另一面,多头有牌。奢侈品客单价与鉴定溢价高于手机,线下退货率个位数,中国二奢渗透率不足10%,成熟市场20%至30%。但报道称2026年奢侈品GMV预计占集团总营收31%,把GMV与营收混用;二奢市场规模并存384亿、1380亿、1800亿三套说法。这类数字进不了IPO定价。
制度门槛同样具体,红筹架构或需回归境内注册,公司仍在与监管沟通;闪回科技四度递表后11月撤回,三年累亏2.44亿元、毛利率常年在个位数;腾讯、58、小米的关联交易需逐项解释。
九晨资本论
营收规模在这条赛道不构成估值锚,万物新生已给出答案。5亿美元买的是时间,用来在利润释放前铺完质检与履约网络。招股书公开后盯三个数。单店回收额与质检成本,1P占比与综合毛利率,获客成本与复购率。若净利率仍在1%至2%区间,市场给的是零售商定价。信任基础设施值钱,前提是计入资产后还能产生现金。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)