联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
产业新闻 首页 > 新闻动态 > 产业新闻
港交所拟将主要交易门槛提至50%:一场董事会与股东的权力再分配
港交所9月21日抛出第二阶段上市机制竞争力检讨咨询文件,建议把界定主要交易的规模门槛从25%直接拉到50%。表面看是数字翻倍,实质是把一批公司交易的决策权从股东大会交回董事会,再用更严的披露与董事问责补位。前置审批的闸门后撤,市场监督的探照灯前移,这是这次改革的底层逻辑。
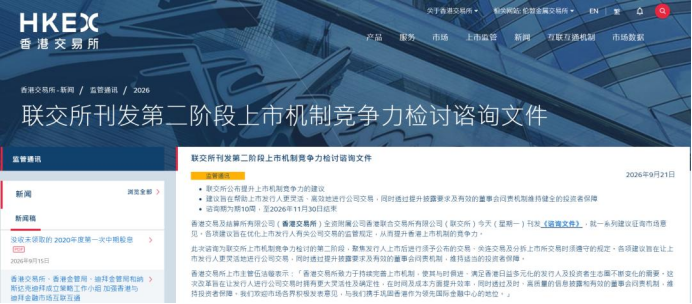
这一轮改动覆盖三条线。须予公布交易方面,25%到50%之间的交易降格为须予披露交易,只发公告、不再走通函和股东批准。非常重大的收购事项与非常重大的出售事项这两个原有分类被直接删除。涉及财务资助、证券及投资活动的交易仍守25%红线,说明监管对资金类动作并未松手。关连交易把关连附属公司持股门槛从10%提到30%,并删去仅适用于中国发行人的特殊规定。分拆上市放开自行评估路径,母公司上市暂止期从三年压到一年,符合条件的母公司无需事先取得联交所批准即可分拆。
为什么是现在动刀。咨询文件披露,2024年与2025年上市发行人分别公布2266宗和2133宗须予公布交易,其中主要交易及以上级别约419宗和366宗,占比均约18%,且几乎全部获股东批准。投票结果高度可预测,程序性成本却不低。叠加新加坡、上海等区域市场在争抢上市资源,港交所选择在上市后环节降摩擦,是用效率换竞争力。第一阶段已于7月24日落地,主攻上市前规则;第二阶段补上上市后的公司交易,整套改革拼图才完整。
谁被松绑,谁被盯紧。发行人董事会拿到更大自由裁量空间,25%到50%区间内的资产收购、出售不再需要小股东点头。代价同样清晰。所有须予公布交易的公告都要披露重大条款、估值细节、标的财务资料与交易影响,完成延期、付款变动、非固定对价落定还须追加披露。独立非执行董事监督与董事责任声明同步强化。香港证券及期货专业总会理事侯思明将其定性为在监管要求与企业交易之间寻求平衡的结构性改革,点破了关键。
意义要放在更长周期看。这次改革标志着港股监管从守门人模式转向透明化模式,少设路障,多亮探灯。短期降低合规成本、提速交易执行,利好中资企业出海融资与集团内部重组。长期考验的是披露质量与事后问责的可信度。放权给董事会容易,守住投资者信心难。咨询期到2026年11月30日结束,修订若通过,规则将在总结发布后短期内生效。这70天,是市场各方把底线说清的最后窗口。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)