联系我们CONTACT US
九晨财关IPO顾问机构
联系人:康生
联系电话:13823198910
公司地址:深圳龙岗、福田,湖南长沙,云南昆明
产业新闻 首页 > 新闻动态 > 产业新闻
DRAM产能售罄至2029年:80%单季毛利率背后,存储周期规则正在改写
10月28日,SK海力士公布2026财年三季度业绩:营收104.62万亿韩元,营业利润83.33万亿韩元,同比增632%,营业利润率80%。全球存储资产随即重估:SK海力士与三星电子分别涨逾10%和9.5%,铠侠一度涨16%,港股兆易创新、澜起科技涨逾9%。
真正注意的应该是:已签长协叠加在谈需求,使DRAM与HBM产能截至2029年实质性售罄,客户下单量达供应能力两倍。这并非景气表态,而是定价标准的位移——核心变量正从价格弹性转向产能可见度。
一、长约改变周期
存储的宿命曾是涨价、扩产、过剩、跌价。此轮差异在于供需两侧同时被制度化锁定:14家头部客户签下通常五年期的长期供货协议,已覆盖2027和2028年产能的50%以上;定价在商定区间内随行就市,既稳盈利又留弹性。公司判断,先进制程难度抬升与新厂建设耗时,将把供不应求推向2030年。涨价未止步,TrendForce预计四季度一般型DRAM合约价环比涨10%至15%;板块逻辑已由涨价预期转向业绩兑现验证。
二、缺口来自结构
单台AI服务器的DRAM用量为传统服务器的8至10倍,NAND逾3倍。更具决定性的是产能置换:等容量HBM消耗的晶圆约为传统DRAM的3倍,其投片占比已由2025年的个位数升至2026年约22%,2027年预计达30%。高端越紧缺,通用内存供给越被抽走。长江证券数据显示,DDR4 16Gb颗粒价格已由2025年7月的8.79美元升至今年9月的80.12美元;成因不是需求爆发,而是供给改道。
三、资本化分化
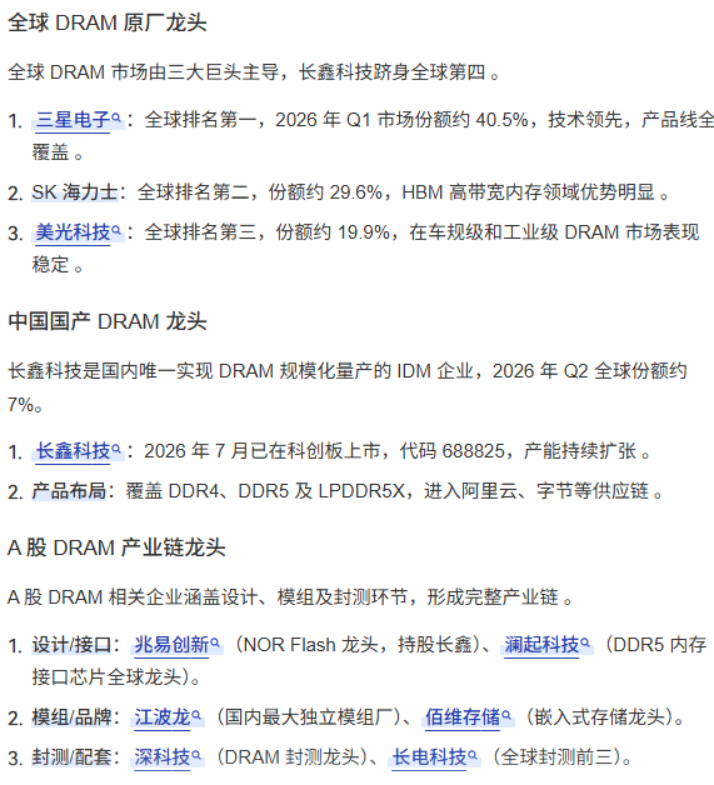
长鑫科技二季度全球DRAM份额升至10%、居第四,上半年归母净利润776亿元,10月27日登顶科创综指第一大权重股,权重达15.74%;其4F²架构首代产品锁定服务器DDR5 RDIMM,LPDDR6已量产商用。另一侧,长江存储控股IPO拟募330亿元,至今停留在首轮问询;SK海力士亦暂停旗下Solidigm的上市融资。产业热与发行冷并存,正在重排国产存储的资本化节奏。
九晨资本论
本轮重估的定价已不止于涨价幅度,而是长约覆盖比例与新增产能的落地节奏。风险同样清晰:若2027年云厂商资本开支中存储占比继续攀升,将挤压其他IT支出并引发需求反噬;服务器内存认证周期长达18至24个月,份额兑现速度低于预期。周期并未消失,只是被推迟并重新分配。
(九晨财关据综合信息整理,不代表投资建议,图片来自网络)